京都市山科区で住宅ローン返済中の家・マンションを売りたい方へ。ローンが残っていても売却できる?残債、抵当権、売却価格、諸費用、手元に残る金額の考え方を、不動産売買を行うツー・ウッドが分かりやすく解説します。
京都市山科区で住宅ローンが残っている家は売れる?
「まだ住宅ローンが20年以上残っているけれど、家を売れるのでしょうか?」
転勤、住み替え、家族構成の変化、離婚、実家への転居など、家を売却する理由はさまざまです。
その中で意外と多いのが、
「住宅ローンを完済するまで家は売れない」
と思われているケースです。
結論からいうと、住宅ローンが残っている家でも売却は可能です。
ただ
住宅ローン返済中でも家を売却できる理由
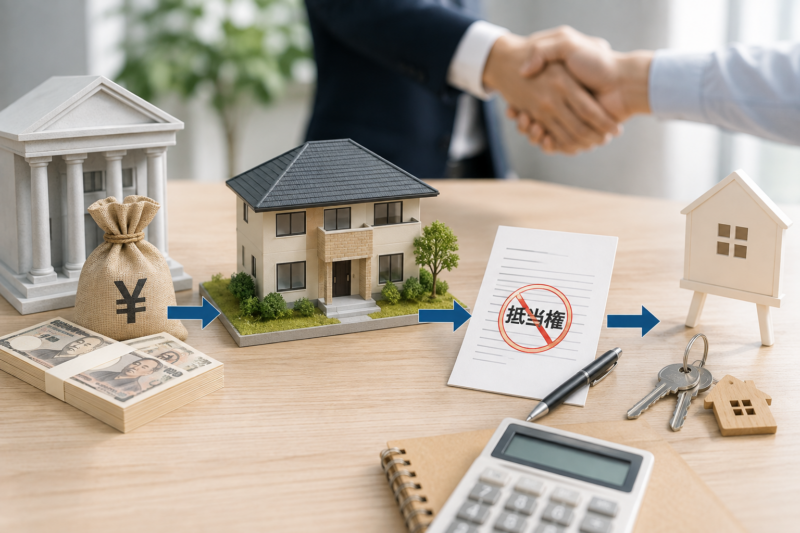
し重要なのが、売却時に住宅ローンを完済し、原則として金融機関が設定している抵当権を抹消できる状態にすることです。
今回は京都市山科区を中心に不動産売買・不動産買取を行う有限会社ツー・ウッドが、住宅ローン返済中の不動産を売却するときの基本的な考え方を解説します。
住宅ローン返済中でも家を売却できる理由
住宅ローンを利用して購入した不動産には、多くの場合、金融機関の抵当権が設定されています。
抵当権とは、住宅ローンの返済ができなくなった場合などに、金融機関が不動産から優先的に返済を受けるための担保権です。
通常の不動産売買では、買主へ所有権を移転する際にこの抵当権を抹消します。
そのため実際の決済では、
買主から売買代金を受領する
↓
住宅ローンを完済する
↓
抵当権を抹消する
↓
買主へ所有権を移転する
という手続きを同日に行うことがあります。
つまり、売却する前に自分の預金だけで住宅ローンを完済しておかなければならないわけではありません。
最初に確認するのは「住宅ローン残高」
住宅ローン返済中の家を売りたい場合、まず確認していただきたいのが現在のローン残高です。
例えば、
住宅ローン残高:2,500万円
査定価格:3,500万円
であれば、単純計算では売却代金から住宅ローンを完済できる可能性があります。
一方、
住宅ローン残高:3,500万円
査定価格:3,000万円
であれば、売却代金だけでは住宅ローンを完済できない可能性があります。
この違いは非常に重要です。
「査定価格-ローン残高」が手残りではありません
ここは売却前に特に注意したいポイントです。
例えば、
査定価格3,500万円
住宅ローン残高2,500万円
だった場合、
「売ったら1,000万円残る」
と思われるかもしれません。
しかし実際にはそうとは限りません。
不動産売却では、条件によって仲介手数料、登記関係費用、印紙税、住宅ローンの一括返済に伴う金融機関の手数料などが必要になる場合があります。
さらに土地の境界、建物の状態、残置物、契約条件などによって別途費用が発生することもあります。
そのため重要なのは売却価格ではなく最終的な手残り額を確認することです。
山科区の家は「今いくらで売れるか」を確認する
住宅ローン残高が分かったら、次に確認するのが不動産の現在価値です。
ここで購入時の価格を基準にしてしまう方がいます。
例えば10年前に3,500万円で購入したからといって、現在も3,500万円とは限りません。
逆に、購入した時より周辺の土地価格やマンション相場が上昇している可能性もあります。
不動産価格は、
駅からの距離、土地面積、前面道路、間口、用途地域、築年数、建物状態、マンションであれば階数や管理状態など、
さまざまな条件によって決まります。
京都市山科区でも、同じ町内だから同じ坪単価になるわけではありません。
だからこそ、住宅ローン残高と現在の不動産査定価格をセットで確認することが重要です。
売却価格より住宅ローン残高の方が多い場合は?
売却価格より住宅ローン残高の方が多い状態は、一般的に「オーバーローン」と呼ばれます。
例えば、
売却価格2,800万円
住宅ローン残高3,100万円
であれば、単純計算でも300万円不足します。
さらに売却に必要な諸費用も考える必要があります。
この場合、不足分を自己資金で補填できれば通常の売却を進められる可能性があります。
一方、自己資金で補填できない場合は、そのまま通常売却を進められないことがあります。
「売れば何とかなるだろう」と先に契約を進めるのではなく、査定段階で資金計画を確認しておくことが大切です。
住み替えなら次の住宅ローンも一緒に考える
住宅ローン返済中の売却で特に資金計画が重要になるのが住み替えです。
現在の家を売却し、新しい住宅を購入する場合、
「今の家がいくらで売れるか」
だけでなく、
「ローン完済後にいくら残るか」
「新しい住宅の頭金はいくら用意できるか」
「売却と購入の決済時期をどう合わせるか」
まで考える必要があります。
売却と購入を別々に考えると、
新居は決まったのに今の家が売れない、
今の家を引き渡したのに新居へ入居できない、
といった問題が起こる可能性があります。
住み替えの場合は、売却査定と購入資金計画を早い段階で同時に考えることをおすすめします。
家を売る前に高額なリフォームをする必要はある?
住宅ローン残高がある状態での売却では、特に売却前リフォームを慎重に考える必要があります。
例えば住宅ローンが2,500万円残っている状態で、さらに300万円のリフォーム費用をかけたとしても、売却価格が300万円以上高くなる保証はありません。
購入希望者自身がリフォームしたい場合もあります。
ツー・ウッドでは不動産売買だけでなくリフォーム・修繕にも携わっているため、
「工事した方が売却に有利なのか、それとも現状で売った方がいいのか」
を建物と不動産の両面から検討できます。
不動産買取なら資金計画を立てやすいケースも
仲介以外に、不動産会社が直接購入する「不動産買取」という方法もあります。
一般的に仲介と買取では売却条件が異なるため、どちらが良いかは物件や売主様の事情によって変わります。
ただし、
「○月までに住宅ローンを完済したい」
「住み替えの日程を決めたい」
「長期間売りに出したくない」
「建物が古い」
「室内に荷物が残っている」
といった場合には、買取条件も比較してみる価値があります。
仲介査定と買取査定の両方を確認し、価格だけでなく最終的な手残りと売却スケジュールで判断することが大切です。
住宅ローンが残っている家を売るときの流れ
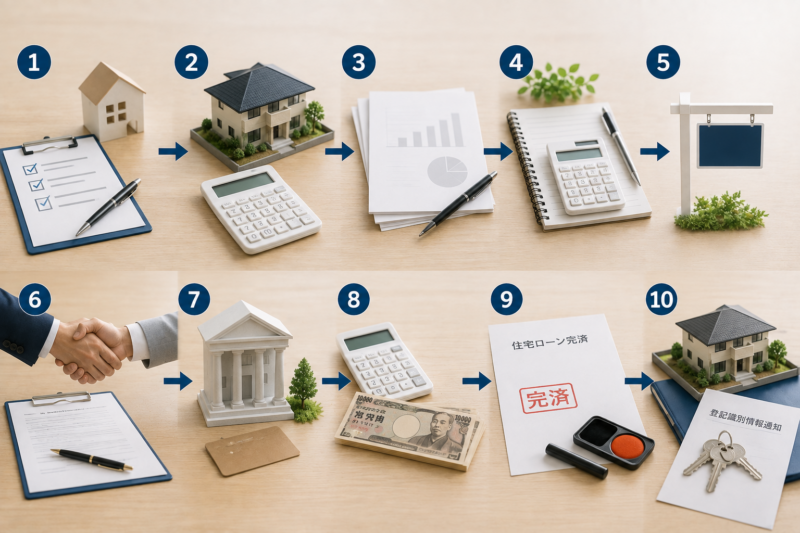
一般的には次のような流れで進めます。
- 現在の住宅ローン残高を確認する
- 不動産会社へ査定を依頼する
- 売却に必要な諸費用を確認する
- ローン完済後の手残りを試算する
- 仲介・買取など売却方法を検討する
- 売却活動・契約を進める
- 金融機関へ一括返済の手続きを確認する
- 決済時に売買代金を受領する
- 住宅ローンを完済する
- 抵当権抹消・所有権移転などを行う
物件や金融機関によって手続きは異なるため、実際の売却では個別に確認します。
よくある質問
Q. 住宅ローンが20年以上残っていても売れますか?
はい。残りの返済期間そのものではなく、売却時にローンを完済し抵当権を抹消できるかが重要です。
Q. 住宅ローン残高はどうやって確認できますか?
金融機関の残高証明書、返済予定表、インターネットバンキングなどで確認できる場合があります。正確な一括返済額については金融機関へ確認してください。
Q. 家の売却代金で住宅ローンを返済できますか?
売却価格やローン残高によります。決済日に受領した売買代金から住宅ローンを完済する方法が一般的に利用されています。
Q. 売却価格より住宅ローンの方が多かったら売れませんか?
不足分を自己資金などで補填できれば売却できる可能性があります。難しい場合は金融機関や専門家への相談が必要です。
Q. 山科区の家がローン残高より高く売れるかだけ知りたいのですが、相談できますか?
はい。売却を決めていなくても、現在の査定価格と住宅ローン残高を比較することで今後の判断材料にできます。
Q. 住宅ローンが残っている家でも買取できますか?
条件が合えば可能です。重要なのは買取代金などによって住宅ローンを完済し、抵当権を抹消できるかどうかです。
山科区で家を売るなら「いくらで売れるか」だけでなく「いくら残るか」を確認しましょう
住宅ローンが残っている家の売却で大切なのは、査定価格だけを見ることではありません。
現在の住宅ローン残高
+売却価格
+売却諸費用
=最終的な手残り
ここまで確認して初めて、本当に売却するべきか判断できます。
有限会社ツー・ウッドでは、京都市山科区を中心に不動産売買・不動産買取に加えて、リフォーム・修繕・原状回復・ハウスクリーニングなど建物に関する業務にも対応しています。
「ローンが残っているけど売れる?」
「住み替えたいけど何から始めればいい?」
「仲介と買取ならどちらが手元に残る?」
「リフォームしてから売った方がいい?」
という段階からでもご相談いただけます。
京都市山科区・京都エリアで住宅ローン返済中の家・マンション・土地の売却を検討されている方は、まず現在の不動産価値とローン完済後の手残りを確認するところから、ツー・ウッドへご相談ください。